Domain buchführung24.de kaufen?
Wir ziehen mit dem Projekt
buchführung24.de um.
Sind Sie am Kauf der Domain
buchführung24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchführung24.de kaufen?
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
Welche Auswirkungen haben Abschreibungskosten auf die Gewinn- und Verlustrechnung eines Unternehmens? Wie werden Abschreibungen in der Buchhaltung korrekt erfasst?
Abschreibungskosten verringern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch sinkt auch der steuerpflichtige Gewinn. Abschreibungen werden in der Buchhaltung als Wertminderung von Anlagevermögen erfasst und über die Nutzungsdauer verteilt. **

Ähnliche Suchbegriffe für Reduziert Kalorien
Top-Angebote
Produkte zum Begriff Reduziert Kalorien:
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gewinn- und Verlustrechnung (GuV) und Bilanz für Ingenieure, Taschenbuch von Ekbert Hering, Springer Fachmedien Wiesbaden GmbH, 978-3-658-06291-0Gewinn- Und Verlustrechnung (guv) Und Bilanz Für Ingenieure, Taschenbuch Von Ekbert Hering, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-06291-0, Seitenanzahl: 5514,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wirken sich Abschreibungen auf die Bilanz eines Unternehmens aus und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung?
Abschreibungen reduzieren den Wert des Anlagevermögens in der Bilanz, was zu einer Verringerung des Eigenkapitals führt. In der Gewinn- und Verlustrechnung wirken sich Abschreibungen als Aufwand aus, der den Gewinn des Unternehmens verringert und somit das Nettoergebnis beeinflusst. Langfristig können Abschreibungen die Liquidität des Unternehmens beeinträchtigen, da sie die finanzielle Leistungsfähigkeit des Unternehmens schwächen. **
-
Welche Bestandteile gehören typischerweise zum Jahresabschluss einer Firma? Wie werden diese in der Bilanz und der Gewinn- und Verlustrechnung dargestellt?
Zu einem Jahresabschluss gehören typischerweise die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. In der Bilanz werden die Vermögensgegenstände und Schulden gegenübergestellt, während in der Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenübergestellt werden. Im Anhang werden zusätzliche Informationen und Erläuterungen zu den Zahlen in Bilanz und Gewinn- und Verlustrechnung bereitgestellt. **
-
Welche Auswirkungen haben Abschreibungen auf die finanzielle Gesundheit eines Unternehmens und wie beeinflussen sie die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen haben Auswirkungen auf die finanzielle Gesundheit eines Unternehmens, da sie den Wert von Vermögenswerten im Laufe der Zeit reduzieren. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Aufwand verbucht werden. In der Bilanz führen Abschreibungen zu einer Reduzierung des Buchwerts der Vermögenswerte, was sich auf das Eigenkapital auswirken kann. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow erhöhen, da sie den Gewinn reduzieren. **
-
Wie beeinflussen Abschreibungen die finanzielle Berichterstattung eines Unternehmens und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen beeinflussen die finanzielle Berichterstattung eines Unternehmens, indem sie den Wert von Vermögenswerten über ihre Nutzungsdauer hinweg reduzieren. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Kosten verbucht werden. In der Bilanz verringern Abschreibungen den Buchwert der Vermögenswerte, was sich auf die Gesamtbilanzsumme auswirkt. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow erhöhen, da sie den Gewinn reduzieren und somit die Steuerlast verringern. **


Wie beeinflussen Abschreibungen die finanzielle Berichterstattung eines Unternehmens und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen beeinflussen die finanzielle Berichterstattung eines Unternehmens, indem sie den Wert von Vermögenswerten über ihre Nutzungsdauer hinweg reduzieren. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Kosten verbucht werden. In der Bilanz verringern Abschreibungen den Wert der Vermögenswerte und können zu einer niedrigeren Eigenkapitalquote führen. In Bezug auf den Cashflow führen Abschreibungen zu einer Verringerung des operativen Cashflows, da sie den Gewinn reduzieren, aber keinen direkten Einfluss auf den tatsächlichen Cashflow haben. **
Wie beeinflussen Abschreibungen die finanzielle Berichterstattung eines Unternehmens und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen beeinflussen die finanzielle Berichterstattung eines Unternehmens, indem sie den Wert von Vermögenswerten über ihre Nutzungsdauer verteilen. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Kosten verbucht werden. In der Bilanz reduzieren Abschreibungen den Wert der Vermögenswerte, was sich auf das Eigenkapital auswirken kann. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow indirekt beeinflussen, da sie die steuerliche Belastung des Unternehmens reduzieren. **
Top-Angebote
Produkte zum Begriff Reduziert Kalorien:
-
Finanzmanagement und Entwicklung der Bilanz und der Gewinn- und Verlustrechnung des Unternehmens 3, Taschenbuch von Cäcilia Weingart, GRIN,Finanzmanagement Und Entwicklung Der Bilanz Und Der Gewinn- Und Verlustrechnung Des Unternehmens 3, Taschenbuch Von Cäcilia Weingart, Grin, 978-3-656-43362-0, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
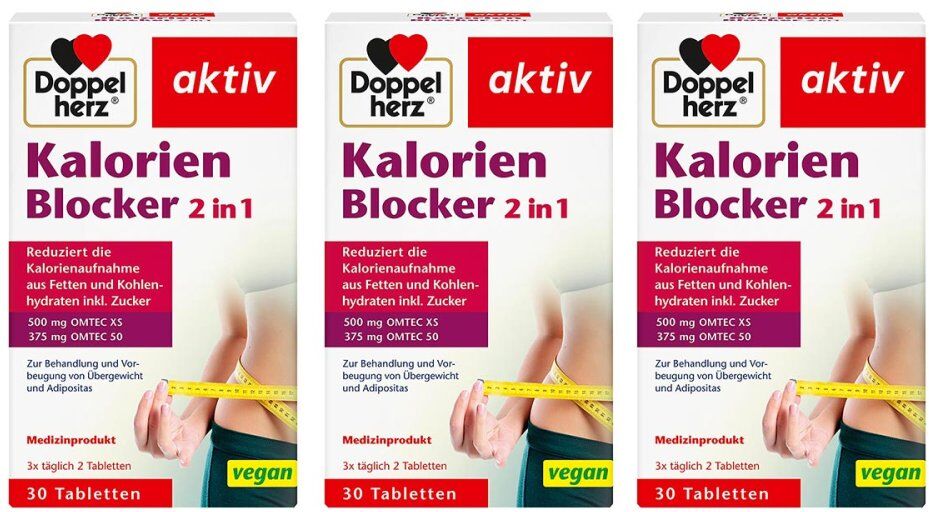
Doppelherz Kalorien Blocker 2in1 TablettenAnwendungsgebiet von Doppelherz Kalorien Blocker 2in1 TablettenDoppelherz Kalorien Blocker 2in1 Tabletten ist ein Medizinprodukt der Klasse IIa, das nach den Bestimmungen der Richtlinie 93/42/EWG zertifiziert ist. Unser Körper bezieht seine Energie bzw. Kalorien vorwiegend aus den in der Nahrung enthaltenen Fetten, Kohlenhydraten und Eiweißen. Wie viele Kalorien ein Mensch im Alltag benötigt, hängt von vielen Faktoren ab. Wird dem Körper allerdings mehr Energie zugeführt, als er verwerten kann, speichert er diese in Form von Körperfett in den Fettdepots. Die Folge kann eine Gewichtszunahme und sogar Übergewicht sein. Doppelherz Kalorien Blocker 2 in 1 unterstützt eine reduzierte Kalorienaufnahme aus der Nahrung mit Hilfe von zwei geschützten Marken-Wirkstoffen, OMTEC 50 (aus Naturfaser) und OMTEC XS (aus der weißen Bohne). Beide Stoffe bilden zusammen eine gelartige Substanz im Magen, die sich mit der Nahrung vermischt. Bei diesem Vorgang werden Fette und Kohlenhydrate aus der Nahrung entfernt und in unlöslicher Form gebunden. Die gebundenen Fette, Kohlenhydrate und Zucker gelangen dadurch nicht in den Stoffwechselkreislauf, sondern werden unverdaut ausgeschieden. OMTEC 50 hat ein hohes Lipidbindungsvermögen und trägt dazu bei, die Kalorienaufnahme aus fetthaltiger Nahrung zu reduzieren. OMTEC XS hemmt das in der Bauchspeicheldrüse gebildete, stärkespaltende Enzym Alpha-Amylase. Dadurch wird der Prozess der Kohlenhydratverdauung unterbrochen. Wirkstoffe / Inhaltsstoffe / ZutatenDoppelherz Kalorien Blocker 2in1 Tabletten enthalten: 1 Tablette enthält 500 mg Omtec XS® und 375 mg Omtec 50®> Sonstige Bestandteile sind: mikrokristalline Cellulose, Hydroxypropylcellulose und MagnesiumstearatGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht verwendet werden. DosierungAnwendungsempfehlung von Doppelherz Kalorien Blocker 2in1 Tabletten: Doppelherz18,39 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gewinn- und Verlustrechnung (GuV) und Bilanz für Ingenieure, Taschenbuch von Ekbert Hering, Springer Fachmedien Wiesbaden GmbH, 978-3-658-06291-0Gewinn- Und Verlustrechnung (guv) Und Bilanz Für Ingenieure, Taschenbuch Von Ekbert Hering, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-06291-0, Seitenanzahl: 5514,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
-
Welche Auswirkungen haben Abschreibungskosten auf die Gewinn- und Verlustrechnung eines Unternehmens? Wie werden Abschreibungen in der Buchhaltung korrekt erfasst?
Abschreibungskosten verringern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch sinkt auch der steuerpflichtige Gewinn. Abschreibungen werden in der Buchhaltung als Wertminderung von Anlagevermögen erfasst und über die Nutzungsdauer verteilt. **
-
Wie wirken sich Abschreibungen auf die Bilanz eines Unternehmens aus und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung?
Abschreibungen reduzieren den Wert des Anlagevermögens in der Bilanz, was zu einer Verringerung des Eigenkapitals führt. In der Gewinn- und Verlustrechnung wirken sich Abschreibungen als Aufwand aus, der den Gewinn des Unternehmens verringert und somit das Nettoergebnis beeinflusst. Langfristig können Abschreibungen die Liquidität des Unternehmens beeinträchtigen, da sie die finanzielle Leistungsfähigkeit des Unternehmens schwächen. **
-
Welche Bestandteile gehören typischerweise zum Jahresabschluss einer Firma? Wie werden diese in der Bilanz und der Gewinn- und Verlustrechnung dargestellt?
Zu einem Jahresabschluss gehören typischerweise die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. In der Bilanz werden die Vermögensgegenstände und Schulden gegenübergestellt, während in der Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenübergestellt werden. Im Anhang werden zusätzliche Informationen und Erläuterungen zu den Zahlen in Bilanz und Gewinn- und Verlustrechnung bereitgestellt. **
Ähnliche Suchbegriffe für Reduziert Kalorien
-
DOPPELHERZ Kalorien Blocker 2in1 Tabletten 30 StDoppelherz Kalorien Blocker 2 in 1 ist ein Medizinprodukt der Klasse IIa, das nach den Bestimmungen der Richtlinie 93/42/EWG zertifiziert ist. Bitte lesen Sie die Gebrauchsinformation sorgfältig durch, auch wenn Sie dieses Produkt bereits verwendet haben. Die Informationen sind möglicherweise in der Zeit, seit Sie das letzte Mal eine Packung geöffnet haben, aufgrund neuer Forschungsergebnisse und Erkenntnisse geändert worden. Bewahren Sie diese Informationen für den Fall auf, dass Sie sie erneut zu Rate ziehen müssen. Doppelherz Kalorien Blocker 2 in 1 kann seine volle Wirkung nur bei vorschriftsmäßiger Einnahme entfalten. Darreichungsform und Inhalt: Packung mit 30 Tabletten • 1 Tablette Doppelherz Kalorien Blocker 2 in 1 enthält 500 mg Omtec XS und 375 mg Omtec 50 • Sonstige Bestandteile sind mikrokristalline Cellulose, Hydroxypropylcellulose und Magnesiumstearat6,92 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen haben Abschreibungen auf die finanzielle Gesundheit eines Unternehmens und wie beeinflussen sie die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen haben Auswirkungen auf die finanzielle Gesundheit eines Unternehmens, da sie den Wert von Vermögenswerten im Laufe der Zeit reduzieren. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Aufwand verbucht werden. In der Bilanz führen Abschreibungen zu einer Reduzierung des Buchwerts der Vermögenswerte, was sich auf das Eigenkapital auswirken kann. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow erhöhen, da sie den Gewinn reduzieren. **
-
Wie beeinflussen Abschreibungen die finanzielle Berichterstattung eines Unternehmens und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen beeinflussen die finanzielle Berichterstattung eines Unternehmens, indem sie den Wert von Vermögenswerten über ihre Nutzungsdauer hinweg reduzieren. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Kosten verbucht werden. In der Bilanz verringern Abschreibungen den Buchwert der Vermögenswerte, was sich auf die Gesamtbilanzsumme auswirkt. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow erhöhen, da sie den Gewinn reduzieren und somit die Steuerlast verringern. **
-
Wie beeinflussen Abschreibungen die finanzielle Berichterstattung eines Unternehmens und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen beeinflussen die finanzielle Berichterstattung eines Unternehmens, indem sie den Wert von Vermögenswerten über ihre Nutzungsdauer hinweg reduzieren. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Kosten verbucht werden. In der Bilanz verringern Abschreibungen den Wert der Vermögenswerte und können zu einer niedrigeren Eigenkapitalquote führen. In Bezug auf den Cashflow führen Abschreibungen zu einer Verringerung des operativen Cashflows, da sie den Gewinn reduzieren, aber keinen direkten Einfluss auf den tatsächlichen Cashflow haben. **
-
Wie beeinflussen Abschreibungen die finanzielle Berichterstattung eines Unternehmens und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen beeinflussen die finanzielle Berichterstattung eines Unternehmens, indem sie den Wert von Vermögenswerten über ihre Nutzungsdauer verteilen. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Kosten verbucht werden. In der Bilanz reduzieren Abschreibungen den Wert der Vermögenswerte, was sich auf das Eigenkapital auswirken kann. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow indirekt beeinflussen, da sie die steuerliche Belastung des Unternehmens reduzieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.